
Aufrufe: 0 Autor: Site-Editor Veröffentlichungszeit: 31.07.2025 Herkunft: Website


Während die weltweite Marktdurchdringung von Elektrofahrzeugen (EVs) bis 2030 auf 30 % ansteigt, braut sich in Chinas Fabriken eine stille Revolution zusammen. Hier, Karosseriekomponenten aus glasfaserverstärktem Kunststoff (FRP) – einst Nischenersatzstoffe – bilden heute den Kern der Leichtbaustrategien von Tesla, BYD und NIO. Dieser Artikel analysiert Chinas 180 Milliarden Yuan schweres FRP-Ökosystem , in dem Materialwissenschaft auf politische Ambitionen trifft, die Automobilherstellung neu zu definieren.
Marktkontrolle : China liefert 70 % des weltweiten ungesättigten Polyesterharzes , wobei Sinopec und Changzhou Tianma die Produktion anführen. Biobasierte Harze (Soja-/Leinölderivate) machen mittlerweile 15 % der Produktion aus, was den CO2-Fußabdruck um 40 % reduziert.
Technologischer Wandel : Vinylesterharze – von entscheidender Bedeutung für Batteriegehäuse – wachsen mit einer jährlichen Wachstumsrate von 12 %, angetrieben durch die Anforderungen an die Korrosionsbeständigkeit in Elektrofahrzeugen.
Ausmaß : China verbrauchte im Jahr 2024 800.000 Tonnen Glasfasern, 60 % davon für die Automobilindustrie. Jushi Group und Taishan Fiberglass dominieren mit 20 % niedrigeren Kosten als westliche Konkurrenten.
Recyclinglücke : Aufgrund begrenzter Pyrolyseanlagen werden nur 10 % des FRP-Abfalls recycelt – ein Schwerpunkt des Pekinger Kreislaufwirtschaftsplans 2025.
Tabelle: Wichtige Rohstofflieferanten,
| , | Top-Chinesische Materiallieferanten | Weltmarktanteil |
|---|---|---|
| Glasfaser | Jushi Group, Taishan Fiberglas | 65 % |
| Polyesterharz | Sinopec, Changzhou Tianma | 70 % |
| Kohlefaser | Zhongfu Shenying, Hengshen | 28 % |
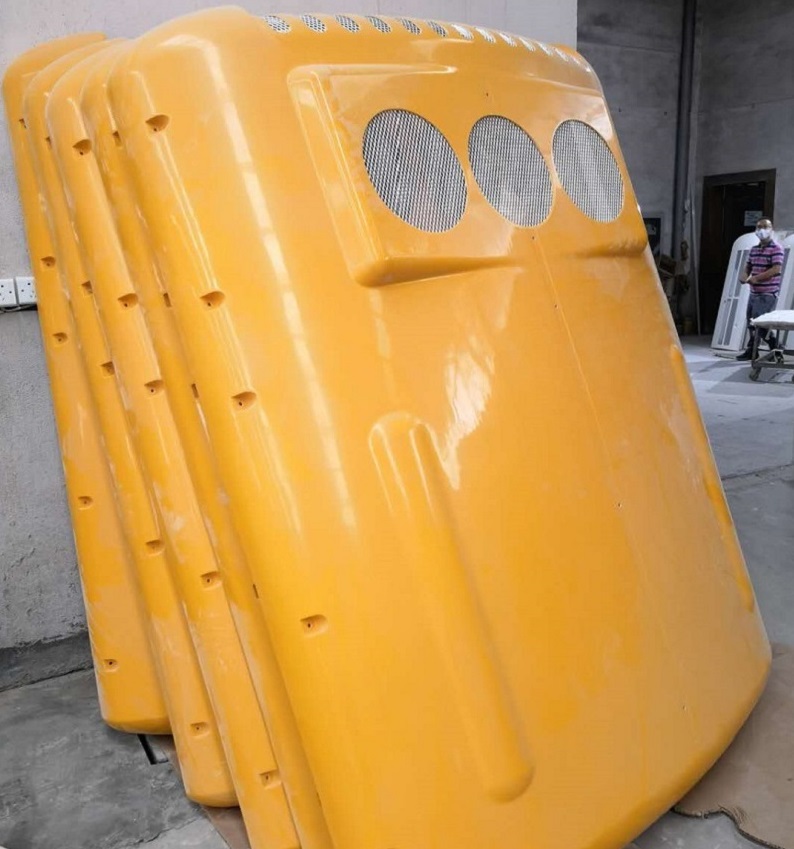
RTM-Dominanz : 60 % von Chinesische FRP-Teile werden durch Harzspritzpressen hergestellt, wodurch sich die Zykluszeiten auf 30 Minuten verkürzen (im Vergleich zu 2 Stunden beim Handlaminieren). Die automatisierten Linien von Jianan produzieren 50.000 Bus-AC-Abdeckungen pro Jahr mit einer Fehlerquote von <0,5 %.
T-RTM-Durchbruch : Das thermoplastische RTM von BASF-KraussMaffei ermöglicht recycelbare B-Säulen für Volkswagen und senkt die CO₂-Emissionen im Vergleich zu Duroplasten um 30 %.
Formenbau : Über 200 spezialisierte Firmen (z. B. Shanghai FRP Research) erstellen Kombinationsformen für komplexe Geometrien (z. B. integrierte Kotflügel-Beleuchtungseinheiten). KI-gesteuerte Strömungssimulation senkt die Prototyping-Kosten um 40 %.
Anpassung : Die modularen Formen von Jianan unterstützen Kleinserien (500–5.000 Einheiten) – ideal für EV-Start-ups wie NIOs ES6-Dachplattenbestellungen mit 20.000 Einheiten.
Marktkonzentration : Das Shanghai FRP Research Institute und Jiangsu Huayi verfügen über einen Anteil von 60 % bei Strukturteilen. Nischenanbieter (z. B. Jianan) dominieren regionale Bus-/Lkw-Segmente mit stark lokalisierten Lieferketten.
Gewinnmargen : RTM-Teile in großen Stückzahlen erzielen Margen von 15–20 %, während kundenspezifische Designs (z. B. integrierte Batterieträger) 30 % erreichen.
ASEAN-Erweiterung : Thailands EV 3.0-Politik sorgt für ein jährliches Wachstum der FRP-Teileimporte von 25 %. Jianans Glasfaser-Dachboxen für Pickup-Trucks halten in Thailand einen Marktanteil von 30 %.
Europas Recycling-Schwerpunkt : Die Einhaltung der EU-Altfahrzeugrichtlinie steigert die Nachfrage nach T-RTM-Teilen – Chinas Exporte von Bioharz-B-Säulen stiegen im Jahr 2024 um 45 %.
Ziele : Das MIIT-Ziel für 2025 sieht eine 35-prozentige Einführung von Leichtbaumaterialien in Elektrofahrzeugen vor, wobei FRP 50 % der nichtstrukturellen Teile ausmachen soll.
Steuerliche Anreize : Mehrwertsteuersenkungen (13 % → 9 %) + direkte Subventionen (bis zu 50.000 Yen pro Elektrofahrzeug unter Verwendung inländischer FRP).
Belt and Road-Initiative : Die Exporte von FRP-Teilen nach Kasachstan/Usbekistan stiegen im Jahr 2024 um 70 % – entscheidend für Bus-/Lkw-Karosserien in extremen Klimazonen.
Normendiplomatie : Chinas FRP-Korrosionsnorm GB/T 38534-2020 wurde als ASEAN-Benchmark übernommen und ersetzt ISO.
Solvolyse-Pilotprojekte : Die Anlage von Sinopec gewinnt 85 % der Glasfasern aus Altstoßfängern zurück und reduziert damit den Einsatz von Neumaterial um 30 %.
3D-gedruckte Formen : Reduzieren Sie die Vorlaufzeiten für komplexe Teile (z. B. aerodynamische Schürzen) von 12 Wochen auf 72 Stunden.
Vorhersage des Harzflusses : Der Algorithmus von Alibaba Cloud minimiert Hohlräume in RTM-Teilen, erhöht die Festigkeit um 15 % und reduziert den Abfall.
Digitale Zwillinge : Die Echtzeitüberwachung von mehr als 10.000 Formparametern verkürzt die Ausfallzeit bei Jiangsu Huayi um 40 %.
Preisrisiken : Die Glasfaserkosten schwanken vierteljährlich um 20 % mit den Energiepreisen. Die Kommunalverwaltungen lagern jetzt Vorräte ein, um die Versorgung zu stabilisieren.
Personallücke : Mangel an 50.000 qualifizierten RTM-Technikern – Berufsbildungspartnerschaften (z. B. Foxconn-Jianan Academy) beheben dieses Problem.
Reaktion der USA/EU : GMs patentierte FRP-Metall-Hybriddächer (CN114852180B) zielen auf eine Gewichtsreduzierung von 25 % ab – was den Kostenvorteilen Chinas entgegenwirkt.
Zolldrohungen : EU-Antidumpinguntersuchungen könnten bis 2026 Zölle von 15 % auf chinesische FRP-Teile erheben.
F: Warum dominiert China bei FRP-Karosserieteilen?
A: Unübertroffene Harz-/Fasergröße, politische Unterstützung (z. B. Steuererleichterungen) und RTM-Automatisierung – die Produktion von Teilen ist 30 % günstiger als in der EU/den USA.
F: Kann chinesisches FRP die EU-Crashstandards erfüllen?
A: Ja. Die Busdächer von Jianan bestehen die Überrolltests nach ECE R66 bei 1,5-facher Tragfähigkeit – gleichbedeutend mit Stahl, aber 50 % leichter.
F: Wie wirken sich Zölle auf globale Lieferketten aus?
A: ASEAN-Fabriken (z. B. das thailändische Werk von Jianan) montieren jetzt chinesische FRP-Halbfabrikate, um EU-/US-Zölle zu umgehen.
F: Ist FRP-Recycling in großem Maßstab machbar?
A: Teilweise. Solvolyse gewinnt Fasern zurück, kostet aber das Zweifache der Neuproduktion – die Skalierung durch Sinopecs Megaanlage bis 2026 soll die Lücke schließen.
Chinas FRP- Ökosystem – geprägt von staatlichen Ambitionen, , Fertigungsflexibilität und Rohstoffhegemonie – hat sich als unverzichtbarer Motor für den weltweiten Automobilleichtbau positioniert. Während T-RTM und KI Hochleistungsverbundwerkstoffe demokratisieren, wird der nächste Sprung der Branche von der Überwindung von Recycling- und Talentlücken abhängen. Für Autohersteller weltweit ist es keine Option mehr, Chinas FRP-Revolution zu ignorieren.
